Bon à savoir
Assurance habitation pour propriétaire bailleur : ce qu’il faut savoir avant de louer
6 min de lecture
Un dégât des eaux qui inonde le salon, un cambriolage qui laisse la porte d’entrée fracturée, une tempête qui arrache une partie de la toiture : dans ces moments-là, la priorité n’est pas de relire son contrat, mais de savoir quoi faire, dans quel ordre, et avec quels délais. Bien indemnisé, on ne l’est jamais par hasard. Ce guide vous accompagne pas à pas, de la déclaration du sinistre jusqu’au versement final du remboursement, pour que chaque étape serve votre dossier plutôt que de le fragiliser.
Avant même qu’un sinistre ne survienne, tout se joue dans les clauses de votre contrat d’assurance habitation. Deux logiques de calcul coexistent chez les assureurs : la valeur à neuf, qui rembourse le bien sans tenir compte de son âge, et la vétusté déduite, qui applique un coefficient de dépréciation selon l’ancienneté du bien endommagé. Un canapé acheté 800 euros il y a huit ans ne sera pas remboursé au même montant selon la formule retenue, et l’écart peut représenter plusieurs centaines d’euros.
Les plafonds de garantie méritent la même vigilance. Chaque poste (mobilier, objets de valeur, appareils électroménagers) est souvent soumis à un plafond spécifique, qui peut s’avérer largement insuffisant si vous avez sous-estimé la valeur de vos biens au moment de la souscription. Les exclusions, elles, se nichent dans les petites lignes : dommages liés à un défaut d’entretien, absence de moyens de protection contre le vol, ou encore sinistres survenus dans une pièce non déclarée à l’assureur.
C’est pourquoi relire son contrat en dehors de toute urgence reste la meilleure démarche. Pour évaluer vos garanties actuelles ou vérifier que votre couverture correspond réellement à votre logement, comparer les offres disponibles permet souvent de repérer des écarts de protection insoupçonnés. Si vous cherchez une assurance habitation pensée pour votre logement, ce travail de comparaison en amont change concrètement le montant que vous percevrez le jour où un sinistre survient.
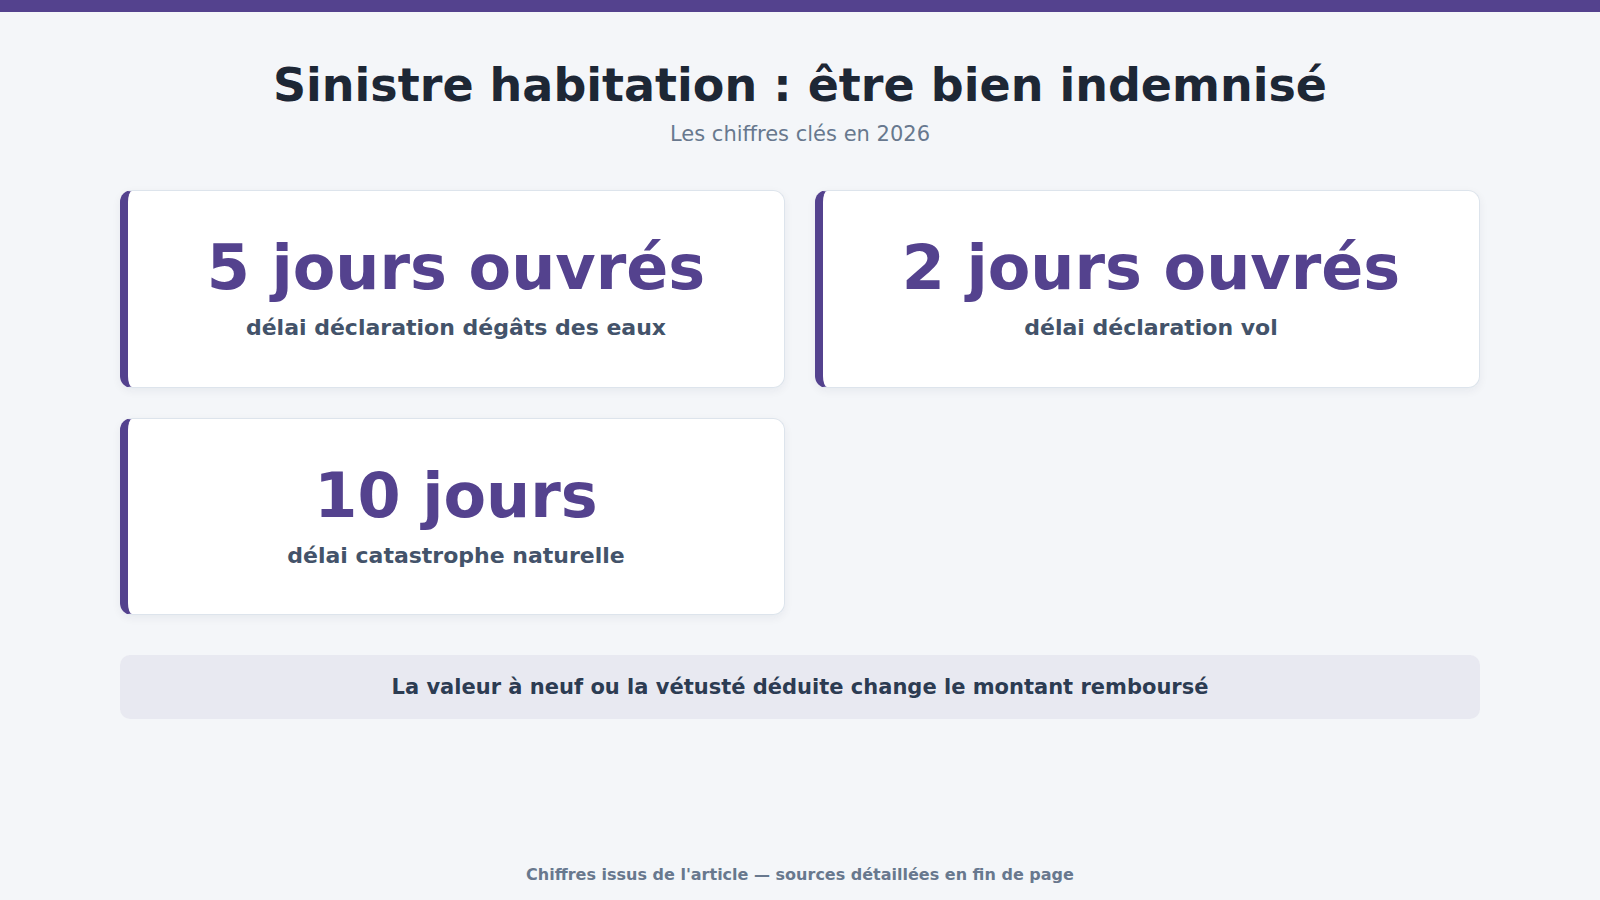
Un contrat bien choisi ne suffit pas si la déclaration arrive trop tard. La loi encadre strictement ces délais, et les dépasser peut vous priver purement et simplement de toute indemnisation, sauf cas de force majeure reconnu par l’assureur.
Voici les délais légaux à respecter selon la nature du sinistre :
Ces seuils reposent sur le Code des assurances, qui fixe un plancher d’ordre public applicable à l’ensemble des contrats habitation, quelle que soit la compagnie choisie.
Dès la découverte du sinistre, plusieurs canaux s’offrent à vous pour prévenir votre assureur : l’espace assuré en ligne, souvent le plus rapide, le téléphone pour un premier signalement, et la lettre recommandée avec accusé de réception, qui reste la preuve la plus solide en cas de litige ultérieur sur la date de déclaration. Parallèlement, commencez à rassembler les pièces qui construiront votre dossier : photos datées des dégâts, constat amiable si un tiers est impliqué, factures d’achat des biens endommagés, et premiers devis de réparation. Plus ce dossier est complet dès le départ, plus l’expertise qui suit se déroule sereinement.
Une fois la déclaration enregistrée, l’assureur mandate généralement un expert chargé d’évaluer précisément l’étendue des dommages. Cet expert intervient sous un délai variable selon la gravité du sinistre et la charge de travail de la compagnie, mais un rendez-vous est en principe fixé rapidement après l’ouverture du dossier.
Le jour de la visite, préparez l’ensemble des justificatifs réunis depuis la déclaration : photos, factures, devis, mais aussi tout document attestant de la valeur ou de l’ancienneté des biens sinistrés. L’expert observe, mesure, photographie à son tour, et rédige un rapport qui servira de base au calcul de l’indemnité. Ce rapport n’est cependant pas une vérité gravée dans le marbre.
Si l’évaluation vous paraît en deçà de la réalité des dommages, vous conservez le droit de faire appel à un expert d’assuré indépendant, à vos frais ou parfois pris en charge par une garantie spécifique de votre contrat. Cette contre-expertise ouvre la voie à une expertise contradictoire : les deux experts confrontent leurs analyses et tentent de s’accorder sur un chiffrage commun. En cas de désaccord persistant, un troisième expert peut être désigné conjointement, ou vous pouvez solliciter un recours amiable auprès du service réclamation de l’assureur avant d’envisager toute autre voie.
Le montant final de l’indemnité résulte d’une équation à plusieurs variables. La valeur à neuf s’applique généralement aux biens récents ou lorsque le contrat le prévoit explicitement, tandis que la vétusté déduite réduit le remboursement proportionnellement à l’âge et à l’usure du bien. Vient ensuite la franchise, absolue (une somme fixe systématiquement déduite) ou relative (l’assureur n’indemnise que si le montant des dommages dépasse un certain seuil), qui vient rogner le total avant versement.
Les justificatifs restent votre meilleur levier pour faire remonter ce montant. Une facture d’achat conservée, une photo du mobilier avant sinistre, un devis de remplacement à l’identique : chacun de ces éléments pèse dans la balance et limite la marge d’appréciation de l’assureur. Sans preuve, celui-ci applique souvent des barèmes forfaitaires, rarement à votre avantage.
Si le montant proposé vous semble sous-évalué, la négociation reste possible et même recommandée. Comparez le chiffrage de l’expert avec des devis réels obtenus auprès d’artisans, signalez tout oubli dans l’inventaire des dommages, et n’hésitez pas à demander un réexamen du dossier par écrit. Une contestation argumentée, appuyée sur des pièces concrètes, aboutit plus souvent qu’on ne le pense à une révision à la hausse de l’indemnité.
Une fois l’accord trouvé sur le montant, l’assureur dispose en général d’un délai de l’ordre de trois mois pour verser l’indemnité, sauf clause contractuelle plus favorable. Ce délai démarre à compter de la date d’accord, et non de la date du sinistre initial, ce qui explique parfois l’écart ressenti entre l’événement et le remboursement effectif.
Pour les sinistres nécessitant des travaux urgents (toiture percée, dégât des eaux actif), un acompte peut être débloqué avant la clôture définitive du dossier, afin de limiter l’aggravation des dommages. Vous restez libre de choisir votre artisan, même si l’assureur propose souvent un réseau d’entreprises agréées censées simplifier les démarches et garantir des tarifs négociés. Cette liberté de choix n’affecte pas votre droit à indemnisation, tant que les devis restent cohérents avec l’évaluation initiale.
Si le versement tarde anormalement ou qu’un désaccord persiste sur le montant, plusieurs recours existent avant d’envisager une procédure judiciaire : la médiation de l’assurance, gratuite et indépendante, ou la saisine de l’Autorité de contrôle prudentiel et de résolution en cas de manquement caractérisé de l’assureur à ses obligations.
Être bien indemnisé après un sinistre habitation tient autant à la qualité du contrat souscrit qu’à la rigueur du dossier constitué au fil des étapes. Respecter les délais de déclaration, préparer l’expertise avec des justificatifs solides, et ne pas hésiter à négocier ou contester un montant jugé insuffisant : voilà les réflexes qui transforment une épreuve en simple formalité administrative bien gérée. Gardez en tête que chaque document conservé, chaque échange tracé, renforce votre position face à l’assureur.
Sources :