Bon à savoir
Plaques à induction cassées : est-ce pris en charge par l’assurance habitation ?
4 min de lecture
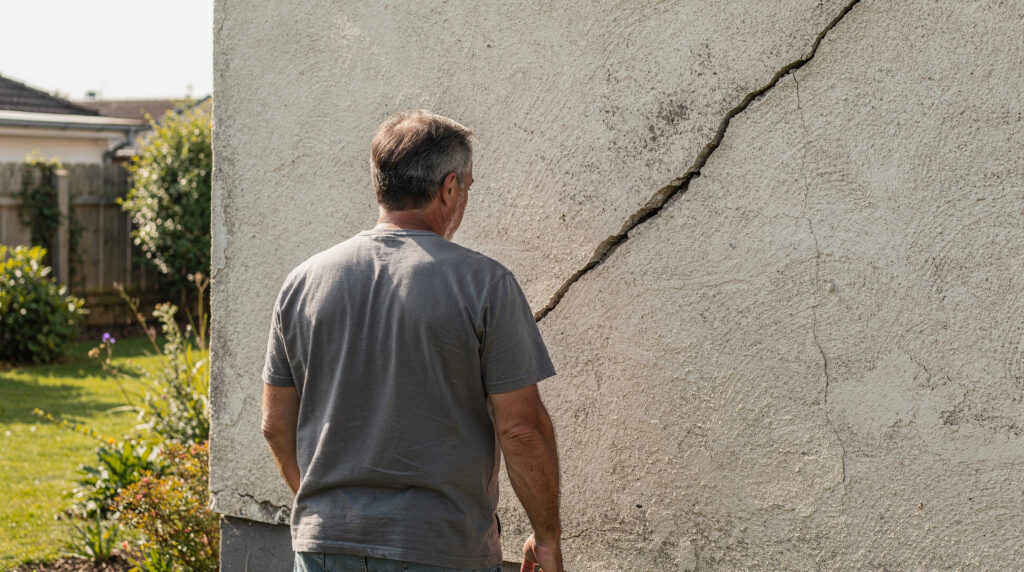
Vous venez de découvrir une fissure sur un mur de votre habitation et vous vous demandez si votre assurance va intervenir. La réponse directe : l’assurance habitation prend en charge les fissures uniquement si elles résultent d’un sinistre couvert, comme une catastrophe naturelle ou un dégât causé par un tiers. Un tassement de terrain lié au vieillissement ou à la sécheresse sans arrêté officiel reste à la charge du propriétaire.
L’enjeu financier est concret. Faire appel à un expert en fissure maison coûte entre 300 et 800 €, et les réparations peuvent dépasser 20 000 € pour une fissure structurelle. Identifier la bonne garantie à activer dès le départ évite des mois de blocage avec votre assureur.
Votre contrat habitation couvre les fissures dans trois situations précises :
Sans arrêté publié au Journal officiel, la garantie ne s’active pas automatiquement. Vous avez 10 jours après la publication de cet arrêté pour déclarer le sinistre à votre assureur. Passé ce délai, l’indemnisation peut être refusée.
Tous les types de fissures ne donnent pas droit à indemnisation. Les assureurs excluent systématiquement :
Si vous avez acheté une maison avec des fissures existantes et répertoriées dans le diagnostic, l’assureur refusera de les prendre en charge. Un diagnostic bâtiment avant achat réalisé par un expert indépendant est donc indispensable pour ne pas hériter de dommages non couverts.
Pour une maison neuve, la garantie décennale du constructeur prime sur l’assurance habitation. Elle couvre pendant 10 ans tout désordre qui compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Une fissure structurelle sur une construction récente relève donc de cette garantie, pas de votre contrat personnel.
Contactez le constructeur par lettre recommandée avec accusé de réception. S’il conteste ou ne répond pas sous 90 jours, saisissez directement son assureur décennale. Le recours judiciaire reste ouvert pendant toute la durée de la garantie de 10 ans à compter de la réception des travaux.
Sur une habitation ancienne, la garantie décennale est expirée. L’assurance habitation n’intervient que via la garantie catastrophe naturelle ou si un tiers est responsable des dommages. La sécheresse reste la cause principale de fissures sur le parc ancien en France : en 2022 et 2023, plusieurs milliers de communes ont été reconnues en état de catastrophe naturelle pour ce motif.
Si votre commune figure dans un arrêté, l’assurance habitation couvre les réparations après expertise contradictoire, sous déduction d’une franchise légale fixée à 1 520 € pour les particuliers. Pour suivre chaque étape de la procédure, consultez notre guide sur le sinistre habitation et l’indemnisation.
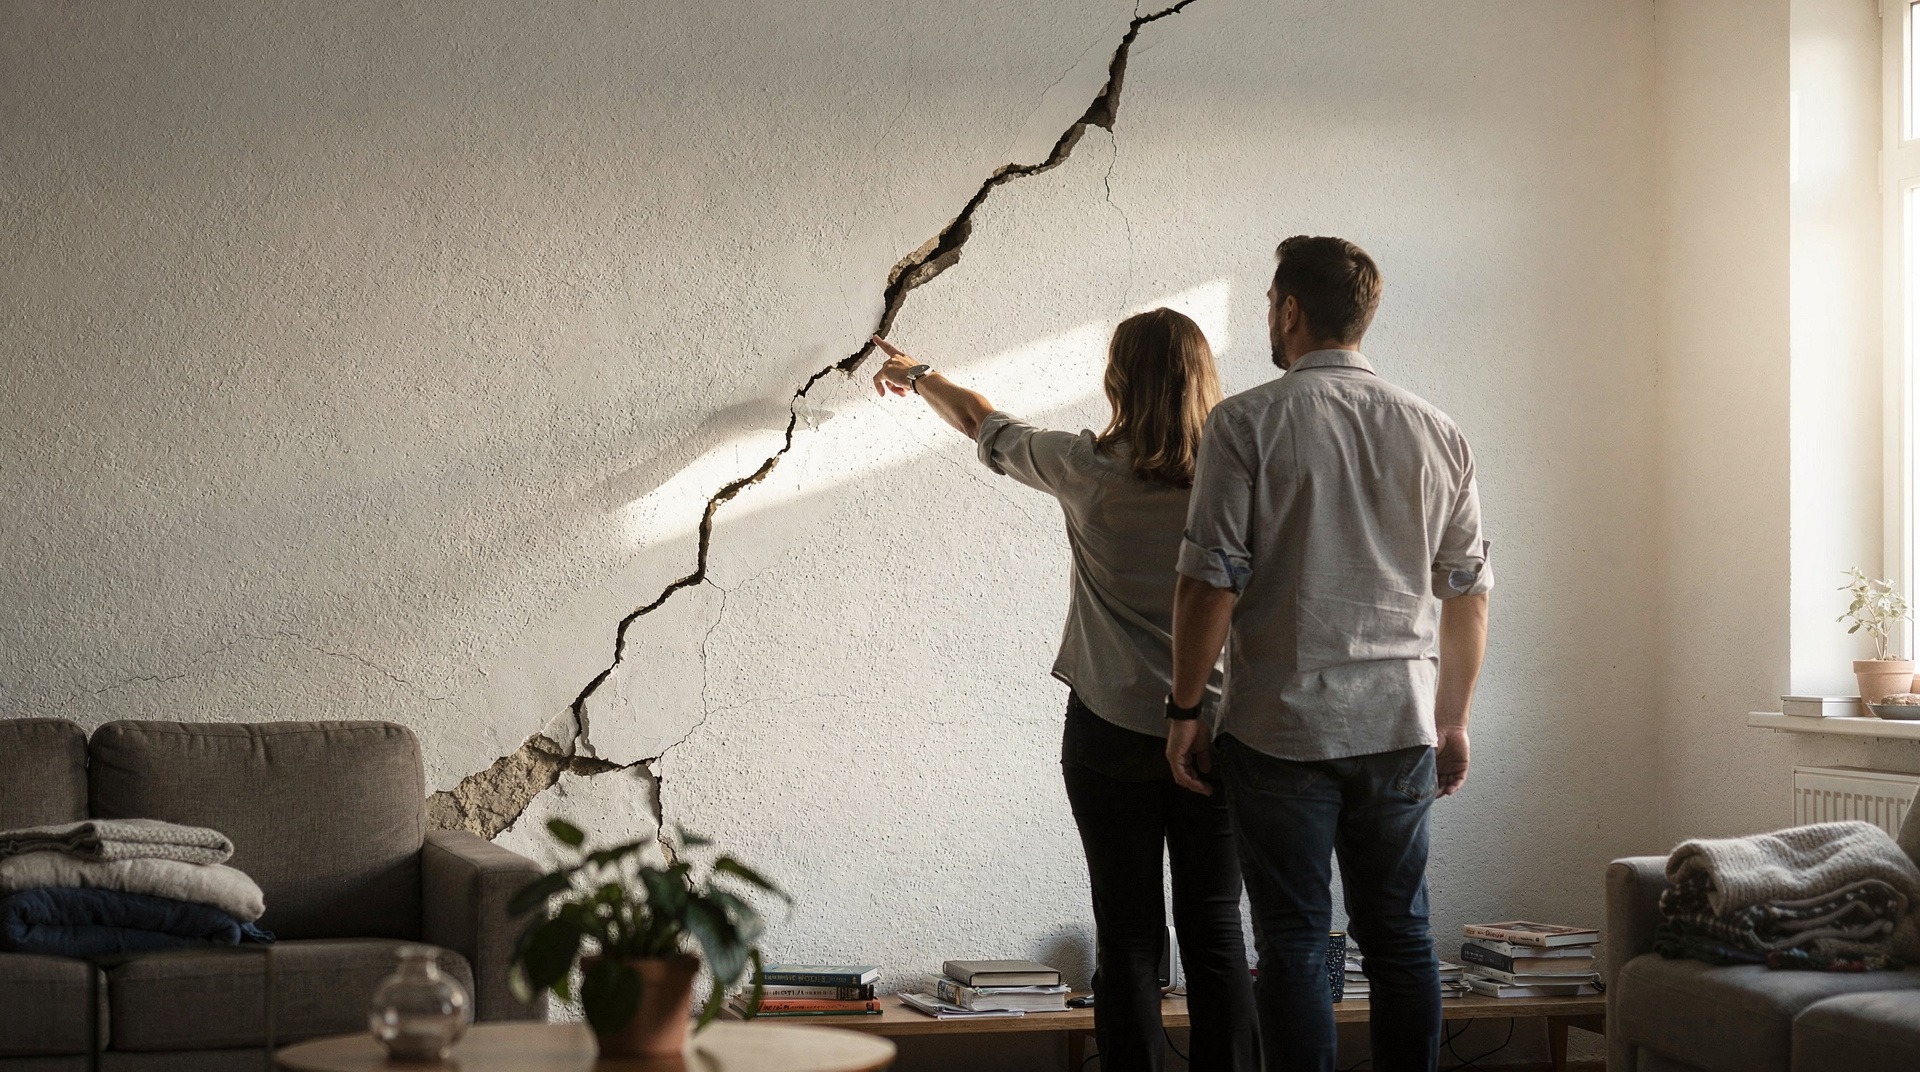
Deux types d’experts interviennent sur les fissures :
En cas de désaccord sur l’estimation, vous avez le droit de nommer votre propre expert. Cette contre-expertise est prévue dans la quasi-totalité des contrats. Son coût reste à votre charge, mais se justifie pleinement pour les fissures sévères ou les devis de réparation élevés.
Avant d’acheter une maison présentant des fissures, distinguez les fissures passives (stabilisées, sans évolution) des fissures actives (en mouvement, qui s’élargissent). Une fissure active sur un mur porteur est un signal d’alerte sérieux sur la solidité du bâtiment.
Faire réaliser une expertise bâtiment avant l’achat permet de quantifier le coût des réparations et de négocier le prix. Si les fissures résultent d’un sinistre antérieur dissimulé par le vendeur, sa responsabilité pour vices cachés peut être engagée. Une fois propriétaire, si vous planifiez des travaux de remise en état, notre article sur rénover sa maison et le financement vous aide à structurer votre budget.
Le montant dépend de la cause et de la gravité des dégâts. Dans le cadre d’une catastrophe naturelle reconnue, l’assureur prend en charge les réparations après application d’une franchise légale de 1 520 € pour les particuliers. Pour une fissure couverte par la garantie décennale, l’indemnisation vise la totalité des travaux de remise en état. Une expertise contradictoire est souvent nécessaire pour obtenir une évaluation juste.
Adressez une déclaration de sinistre à votre assureur dans les délais contractuels : 5 jours ouvrés pour un sinistre classique, 10 jours après publication de l’arrêté pour une catastrophe naturelle. Joignez des photos datées des fissures, un descriptif précis de leur localisation et tout document attestant de l’événement déclencheur. Conservez une copie de votre déclaration.
Depuis les réformes du régime des catastrophes naturelles, les assureurs ont l’obligation de formuler une offre d’indemnisation dans les trois mois suivant la réception du rapport d’expertise. Des décrets récents ont également renforcé les obligations d’information envers les sinistrés et précisé les critères de reconnaissance des communes touchées par la sécheresse, cause principale des fissures en France.
Plusieurs recours existent selon la situation : déclaration à votre assurance habitation via la garantie catastrophe naturelle, mise en cause de la garantie décennale du constructeur pour une maison de moins de 10 ans, recours contre un tiers responsable, ou action pour vices cachés si les fissures existaient avant l’achat et n’ont pas été déclarées. En cas de refus de l’assureur, le médiateur de l’assurance est une voie gratuite et efficace avant toute action judiciaire.