Bon à savoir
Assurance habitation et fissures : ce qui est vraiment pris en charge
6 min de lecture
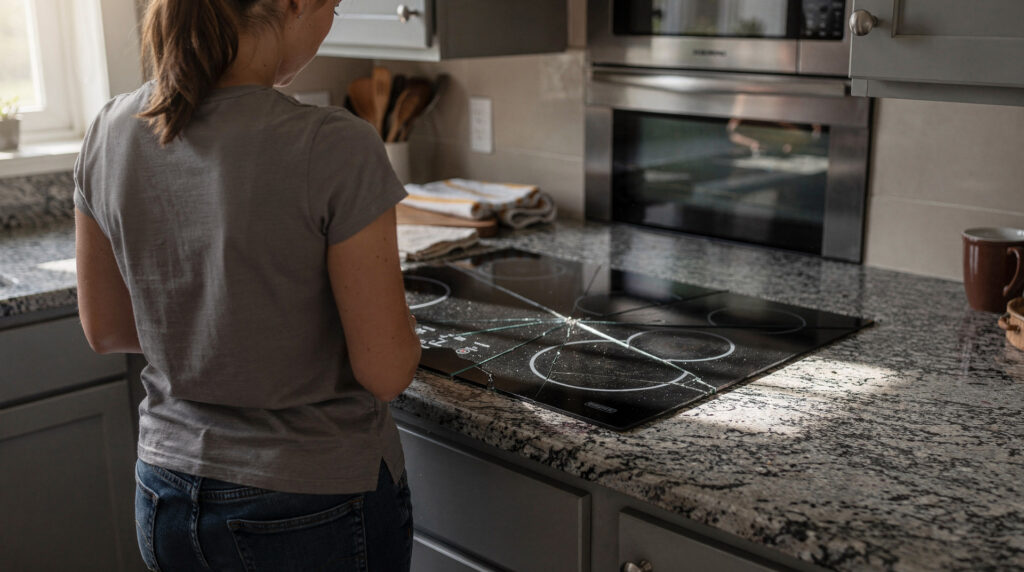
Chaque année, des milliers de foyers français se retrouvent face à une plaque de cuisson cassée et se demandent si leur assurance habitation peut intervenir. La réponse dépend entièrement de la cause de la casse et des garanties souscrites dans votre contrat. Dans la grande majorité des cas, une simple maladresse ou l’usure normale ne sont pas couvertes, mais certaines situations ouvrent droit à une indemnisation.
L’assurance habitation ne fonctionne pas comme une garantie tous risques sur vos appareils électroménagers. Pour qu’une plaque de cuisson soit couverte, il faut qu’un événement précis et identifiable soit à l’origine des dégâts. Trois garanties peuvent potentiellement s’appliquer : la garantie bris de glace, la garantie dommages électriques, et la garantie accident de la vie (si vous en avez une).
La garantie bris de glace couvre les surfaces vitrées ou vitrocéramiques. Si votre plaque est en vitrocéramique ou en induction avec surface en verre trempé, cette garantie peut couvrir la fissure ou la casse, selon la rédaction exacte de votre contrat. Certains assureurs l’étendent explicitement aux plaques de cuisson, d’autres l’excluent. Tout se joue dans les définitions contractuelles.
La garantie dommages électriques, elle, s’applique si la plaque est tombée en panne ou a été endommagée suite à une surtension, un court-circuit ou un dommage lié au réseau électrique. Elle ne couvre pas la casse mécanique.
C’est le point central que beaucoup ignorent. Un objet lourd tombé sur la plaque peut être considéré comme un accident domestique couvert par certaines formules. En revanche, une fissure survenue sans cause identifiable, due à un choc thermique progressif ou à l’usure, sera quasi systématiquement rejetée par l’assureur.
Si la plaque appartient à un logement en location, la situation se complique. Le locataire est responsable des dégradations qu’il cause. Sa responsabilité civile locative peut intervenir, mais uniquement si la plaque était en bon état à l’entrée dans les lieux et que le sinistre est clairement accidentel.
En chiffres
Avant toute déclaration, lisez les conditions générales à la section « biens mobiliers » ou « équipements de la cuisine ». Cherchez les termes « plaque de cuisson », « vitrocéramique » ou « appareil électroménager encastré ». Si ces mots n’apparaissent pas, votre plaque n’est probablement pas couverte par la garantie bris de glace standard.
Vérifiez aussi le tableau des exclusions. La vétusté (usure liée à l’âge), la maladresse de l’assuré et les dommages esthétiques sans impact sur le fonctionnement sont des exclusions très fréquentes. Un appareil de plus de 5 à 7 ans sera souvent considéré comme vétuste, ce qui réduit fortement l’indemnisation, voire l’annule.
Documentez immédiatement le sinistre : prenez des photos nettes de la casse, conservez le ticket d’achat ou la facture de la plaque, et notez la date et les circonstances exactes. Déclarez dans les 5 jours ouvrés suivant la découverte du dommage, délai légal imposé par la plupart des contrats français.
Si vous avez souscrit une garantie accident de la vie (GAV) ou une assurance multirisque habitation haut de gamme, les chances de prise en charge augmentent sensiblement. Certains contrats premium couvrent la casse accidentelle de tous les équipements du foyer sans liste limitative. Comparez les critères essentiels avant de choisir votre assurance pour éviter les mauvaises surprises.
Un refus n’est pas toujours définitif. Vous disposez d’un recours amiable : adressez un courrier recommandé au service réclamations de votre assureur en argumentant sur la nature accidentelle du sinistre. Si le refus est maintenu, le médiateur de l’assurance peut être saisi gratuitement dans un délai de deux mois.
Si votre contrat actuel s’avère trop limité, c’est le bon moment pour changer de formule. La loi Hamon et la loi Lemoine vous permettent de résilier votre contrat habitation à tout moment après la première année. Pour mieux comprendre les démarches de résiliation, consultez notre guide sur comment résilier une assurance étape par étape.
Une fissure sur une plaque vitrocéramique est techniquement du bris de glace si votre contrat couvre les « surfaces vitrées des appareils ménagers ». Quelques assureurs l’acceptent explicitement, notamment les contrats MRH des mutuelles ou des bancassureurs haut de gamme. D’autres limitent la garantie bris de glace aux fenêtres, miroirs et vérandas uniquement.
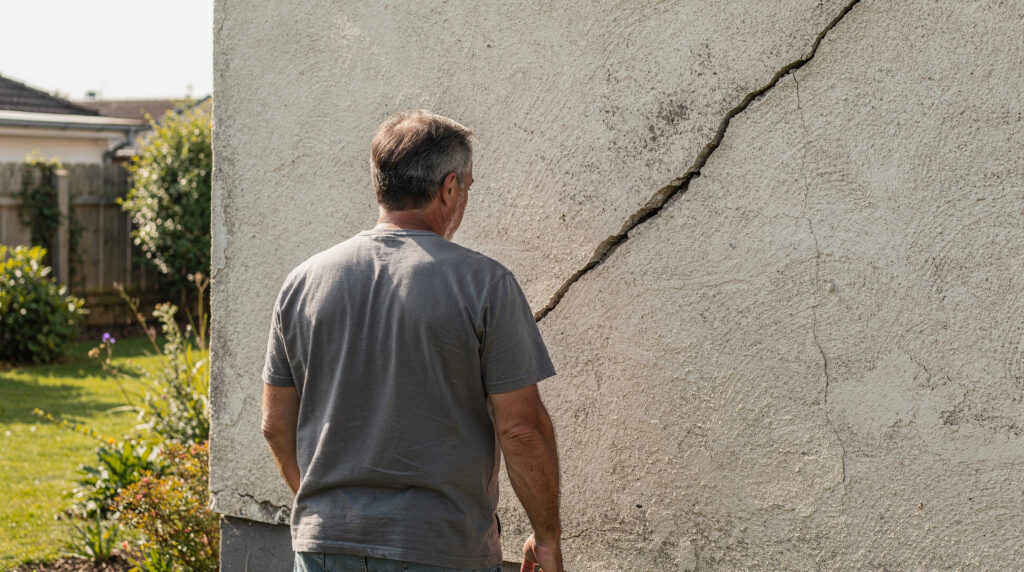
En cas de doute, appelez votre assureur avant de faire intervenir un technicien : une réparation réalisée sans accord préalable de l’assureur peut entraîner un refus d’indemnisation, même si le sinistre était en principe couvert. Si votre logement présente d’autres désordres liés à des fissures, sachez que les règles diffèrent : découvrez ce que l’assurance habitation couvre vraiment en matière de fissures.
Pour une couverture fiable de vos équipements électroménagers, la solution la plus efficace reste une extension « bris d’appareils » ou une assurance équipement dédiée. Ce type de garantie, proposé en option par de nombreux assureurs, couvre la casse accidentelle, les pannes, et parfois même la vétusté partielle.
Le coût de cette option est généralement faible (5 à 15 euros par mois selon les contrats) rapporté au prix de remplacement d’une plaque de cuisson, qui oscille entre 150 et 800 euros selon le modèle. Pour les plaques à induction haut de gamme, l’option est souvent rentabilisée dès le premier incident.